Benahi Pengawasan Pasar Modal, Ekonom UGM Tekankan Transparansi Kepemilikan Saham
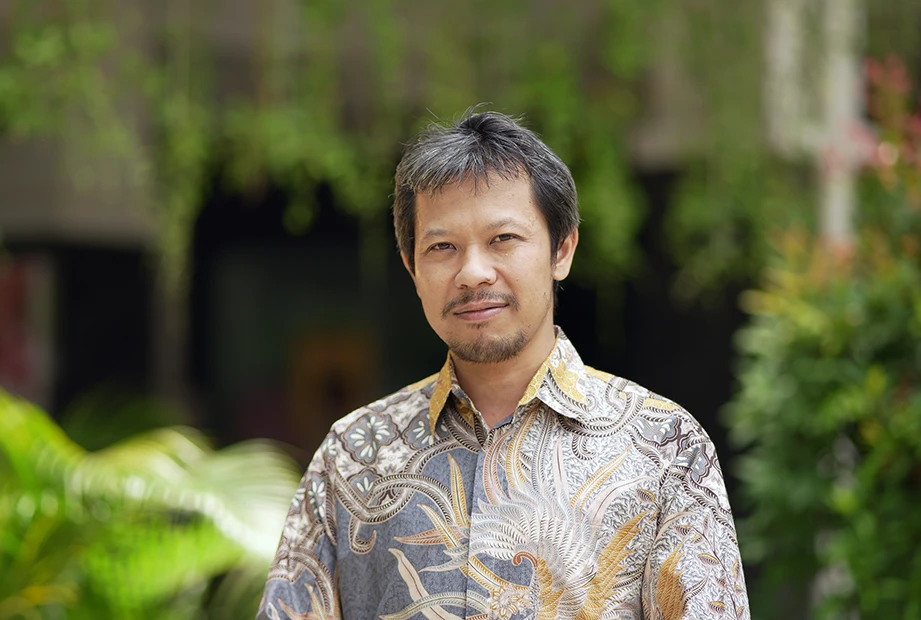
Ekonom Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM), Rijadh Djatu Winardi, S.E., M.Sc., Ph.D. (Foto: UGM/dok)
GEBRAK.ID, YOGYAKARTA – Pembenahan transparansi kepemilikan saham, pengawasan transaksi, dan konsistensi penegakan aturan menjadi langkah penting untuk memperkuat kepercayaan investor terhadap pasar modal Indonesia. Ekonom Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM), Rijadh Djatu Winardi, S.E., M.Sc., Ph.D., menilai keberhasilan reformasi pasar modal harus diukur dari perubahan nyata dalam praktik perdagangan dan perlindungan investor, bukan sekadar besarnya sanksi yang dijatuhkan.
Pernyataan tersebut disampaikan Rijadh pada Rabu (21/10/2026) di laman UGM, menyusul usulan Morgan Stanley Capital International (MSCI) untuk mengubah klasifikasi pasar saham Indonesia menjadi Standalone Market. Perkembangan tersebut menyoroti pentingnya perbaikan tata kelola dan kualitas informasi kepemilikan saham agar pasar modal Indonesia semakin transparan dan kredibel.
Rijadh menyoroti pengumuman Otoritas Jasa Keuangan (OJK) mengenai denda administratif dengan total Rp2,1 triliun terkait kasus saham DSSA, BREN, dan CUAN. Menurutnya, penindakan tersebut perlu diikuti perbaikan tata kelola dan pengawasan agar pelanggaran serupa tidak terulang. “Besarnya denda saja belum cukup. Investor akan menilai apakah penindakan menghasilkan perubahan perilaku dan diterapkan secara konsisten di seluruh pasar,” jelas Rijadh, dikutip Gebrak.Id
Benahi Transparansi Kepemilikan Saham
Ia menilai transparansi kepemilikan saham menjadi salah satu aspek utama yang perlu dibenahi. OJK sebelumnya menyampaikan adanya indikasi manipulasi perdagangan saham DSSA serta pelanggaran dalam proses penawaran umum perdana saham atau initial public offering (IPO) BREN dan CUAN.
Dalam kasus BREN dan CUAN, OJK juga menyampaikan adanya penjatahan saham kepada pihak terkait pengendali yang disertai pengaburan identitas. Praktik tersebut dapat menyebabkan kepemilikan saham terkonsentrasi dan mengurangi jumlah saham yang benar-benar tersedia untuk diperdagangkan di pasar.
Baca Juga
Kondisi itu menunjukkan bahwa saham yang secara administratif ditawarkan kepada publik belum tentu dimiliki secara tersebar oleh investor independen. Karena itu, transparansi mengenai pemilik manfaat akhir atau ultimate beneficial owner menjadi bagian penting dalam penguatan pengawasan pasar modal.
OJK-BEI-KSEI Perlu Integrasikan Data Antarrekening
Untuk mendukung upaya tersebut, Rijadh menilai OJK, Bursa Efek Indonesia (BEI), dan Kustodian Sentral Efek Indonesia (KSEI) perlu mengintegrasikan data antarrekening, pemilik manfaat akhir, aliran dana, serta pola pesanan dan transaksi. Integrasi tersebut diperlukan untuk mengidentifikasi transaksi yang terlihat terpisah, tetapi diduga berada di bawah kendali pihak yang sama.
Apabila pelanggaran terbukti, tindak lanjutnya perlu mencakup pemberian sanksi kepada pihak yang bertanggung jawab, perbaikan sistem pengendalian pada perusahaan sekuritas yang terlibat, serta koreksi data kepemilikan yang tidak mencerminkan kondisi sebenarnya. “Investor ingin melihat bahwa kelemahan yang ditemukan benar-benar diperbaiki, bukan sekadar ditindak pada satu kasus,” ujar Rijadh.
Selain penegakan aturan, pemerintah dan otoritas pasar modal perlu menyampaikan perkembangan reformasi secara terbuka dan terukur. Pemerintah dapat mendukung melalui kepastian kebijakan dan koordinasi penegakan hukum, sedangkan BEI perlu menunjukkan bukti kemajuan reformasi kepada MSCI dan investor.
Langkah tersebut dinilai penting karena proses konsultasi MSCI masih berlangsung, dengan keputusan final dijadwalkan paling lambat 30 Juni 2027. “Ukuran keberhasilannya adalah kepemilikan yang semakin jelas, harga yang terbentuk lebih wajar, dan perlindungan investor yang lebih baik,” tuturnya.
Perbaikan Tata Kelola dan Stabilitas Perdagangan
Rijadh juga menekankan bahwa pemulihan pasar modal perlu dinilai berdasarkan perbaikan tata kelola dan stabilitas perdagangan secara bersamaan. Indikatornya meliputi kejelasan informasi kepemilikan saham, keandalan data saham yang tersedia bagi publik, berkurangnya praktik perdagangan manipulatif, serta meredanya tekanan jual investor asing secara berkelanjutan.
Selain itu, pasar yang sehat diharapkan mampu menyerap transaksi berukuran besar tanpa memicu perubahan harga yang ekstrem. “Kenaikan IHSG satu atau dua hari belum cukup menjadi tanda pemulihan. Sinyal yang lebih kuat adalah perbaikan tata kelola yang diikuti perdagangan lebih stabil dan kembalinya minat investor secara konsisten,” paparnya.
Dampak penyesuaian indeks MSCI juga perlu dicermati pada saham-saham yang menjadi konstituen indeks MSCI Indonesia. Per akhir September 2026, terdapat sembilan saham dalam indeks tersebut, yakni BBCA, BBRI, BMRI, BBNI, TLKM, ASII, UNTR, BRPT, dan BRMS.
Empat saham perbankan, yaitu BBCA, BBRI, BMRI, dan BBNI, memiliki bobot gabungan sekitar 71,7 persen. Besarnya porsi tersebut membuat pergerakan saham perbankan perlu diperhatikan ketika menganalisis dampak perubahan alokasi dana yang mengikuti indeks. Meski demikian, Rijadh mengingatkan bahwa tekanan terhadap saham-saham tersebut tidak serta-merta membuktikan seluruh transaksi jual bersih investor asing berasal dari saham konstituen MSCI Indonesia.
Di tengah gejolak pasar, investor ritel juga perlu mempertimbangkan kondisi keuangan pribadi dan kualitas perusahaan sebelum mengambil keputusan investasi. Faktor yang perlu dievaluasi antara lain kebutuhan dana dalam waktu dekat, konsentrasi portofolio, penggunaan utang, kemampuan perusahaan menghasilkan laba dan arus kas, serta tingkat utang perusahaan.
Penurunan harga saham, menurutnya, tidak otomatis menunjukkan bahwa saham tersebut sudah murah. Demikian pula, saham dengan kepemilikan asing rendah atau saham di luar indeks MSCI tidak serta-merta terbebas dari risiko. “Keputusan membeli, mempertahankan, atau menjual harus mengikuti kualitas perusahaan, harga, dan kemampuan menanggung risiko. Investor tidak harus mengambil keputusan besar pada hari yang sama ketika pasar sedang bergejolak,” pungkasnya. (*)
(Zaky Al Hamzah)
Jika berita kami bermanfaat, dukung keberlanjutan jurnalisme independen melalui donasi sukarela.
Dukung lewat SaweriaMau tahu berita penting tanpa harus mencari-cari?
Kami kirim berita pilihan GEBRAK.ID langsung melalui WhatsApp.
Follow Channel GEBRAK.ID